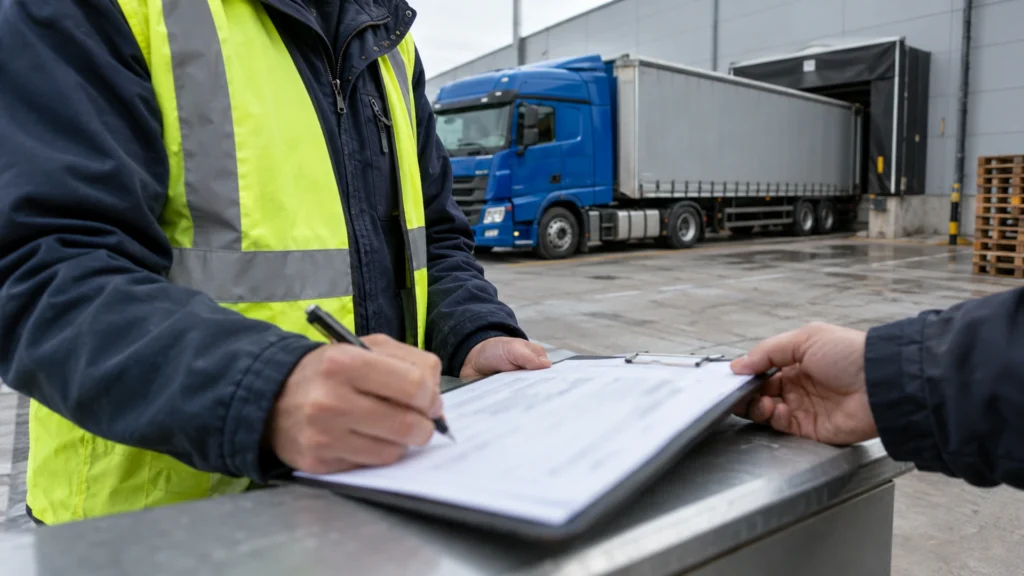
Towar dotarł do odbiorcy w innym kraju UE, ale księgowość nie ma jeszcze spójnego zestawu dowodów? Przy WDT samo podpisane potwierdzenie doręczenia nie rozstrzyga o prawie do VAT 0%. W tym tekście wyjaśniamy, jakie dokumenty potwierdzające WDT warto zebrać od przewoźnika i nabywcy, jak powiązać je z konkretną dostawą oraz jak przekazywać je między logistyką a księgowością, by braków i rozbieżności nie odkrywać dopiero przy rozliczeniu.
Potwierdzenie dostawy a prawo do VAT 0% – dwie różne kwestie
Przy WDT trzeba rozdzielić dwie kwestie: czy towar rzeczywiście dotarł do nabywcy w innym państwie UE oraz czy spełniono wszystkie warunki zastosowania stawki VAT 0%. POD, czyli roboczo rozumiane potwierdzenie dostarczenia, może dokumentować odbiór, ale nie jest jednym obowiązkowym formularzem ani samodzielną gwarancją preferencji. W przypadku przewozu zleconego znaczenie ma zestaw dowodów, który łącznie potwierdza dostarczenie towarów. Osobno należy ocenić m.in. posiadanie przez nabywcę właściwego i ważnego numeru VAT UE oraz rejestrację dostawcy jako podatnika VAT UE przy składaniu deklaracji. Art. 42 ustawy o VAT reguluje również znaczenie informacji podsumowującej i możliwość pisemnego wyjaśnienia określonych uchybień. Artykuł skupia się na dokumentowaniu przewozu, a nie na pełnej ocenie podatkowej transakcji. Stan prawny: 16 października 2026 r.
Jakie dokumenty potwierdzające WDT połączyć w jeden zestaw?
Przy przewozie zleconym art. 42 ust. 3 ustawy o VAT wskazuje dokumenty przewozowe otrzymane od odpowiedzialnego przewoźnika lub spedytora oraz specyfikację poszczególnych sztuk ładunku. Mają one łącznie potwierdzać dostarczenie towaru do nabywcy w innym państwie UE. Jeśli z podstawowych dokumentów nie wynika to jasno, art. 42 ust. 11 pozwala uwzględnić także inne dowody. W praktyce warto łączyć je wspólnym numerem dostawy, zamówienia lub faktury.
Dokument przewozowy i specyfikacja poszczególnych sztuk ładunku
Art. 42 ust. 3 ustawy o VAT wymaga dokumentów przewozowych otrzymanych od przewoźnika lub spedytora odpowiedzialnego za wywóz oraz specyfikacji poszczególnych sztuk ładunku. Ich treść należy oceniać łącznie: dokument przewozowy może wskazywać trasę, miejsce i odbiorcę, a specyfikacja pozwala powiązać przewożone towary z dostawą. CMR z potwierdzeniem odbioru jest praktycznym przykładem, nie jedynym dopuszczalnym formularzem. Dla sprawnego obiegu można przypisać dokumentom wspólny identyfikator, np. numer faktury lub dostawy. Warto też sprawdzić zgodność danych odbiorcy i towaru z pozostałymi dokumentami.
Dowody uzupełniające, gdy podstawowy zestaw nie daje jasnej odpowiedzi
Jeśli dokument przewozowy i specyfikacja nie dają jednoznacznej odpowiedzi, materiał mogą uzupełnić m.in. zamówienie i korespondencja z nabywcą, dokumenty ubezpieczenia lub kosztów frachtu, potwierdzenie przyjęcia towaru za granicą czy dowód zapłaty za towar. Dokumenty te mogą pochodzić od różnych uczestników transakcji, dlatego przy ich gromadzeniu warto zapisać źródło i powiązać je z konkretną dostawą. Sam przelew za towar nie potwierdza fizycznego doręczenia. Znaczenie dowodu zależy od jego treści oraz spójności z pozostałym materiałem, a nie wyłącznie od nazwy dokumentu.
Art. 42 i unijne domniemanie transportu: nie myl dwóch mechanizmów
Krajowa ścieżka dowodowa z art. 42 ustawy o VAT i unijne domniemanie transportu z art. 45a rozporządzenia 282/2011 to odrębne mechanizmy. Domniemanie może ułatwić wykazanie przemieszczenia towarów, gdy spełniono określone warunki dotyczące dokumentów i ich wystawców. Nie jest jednak obowiązkową listą dla każdej WDT ani potwierdzeniem spełnienia wszystkich warunków VAT 0%. Nieosiągnięcie domniemania nie oznacza samo w sobie, że dostawy nie można udokumentować innymi dowodami.
Dwie kategorie dowodów i wymóg niezależnych wystawców
Zgodnie z art. 45a rozporządzenia 282/2011 domniemanie przemieszczenia może opierać się zasadniczo na dwóch niesprzecznych dowodach z grupy A albo na jednym z grupy A i jednym z grupy B. Muszą pochodzić od dwóch różnych stron niezależnych od siebie, sprzedawcy i nabywcy. Sama liczba dokumentów nie wystarcza: CMR i faktura wystawione przez tego samego przewoźnika nie spełniają warunku dwóch niezależnych wystawców. Trzeba też odróżniać potwierdzenie zapłaty za transport od zapłaty za towar. Zwykłego potwierdzenia nabywcy nie należy automatycznie zaliczać do grupy B.
Brak domniemania nie zamyka oceny pozostałych dowodów
Brak dokumentów spełniających warunki art. 45a nie zamyka oceny całego materiału dowodowego. W wyroku z 13 listopada 2025 r. w sprawie C-639/24 FLO VENEER TSUE potwierdził, że nie można odmówić preferencji wyłącznie dlatego, że podatnik nie przedstawił dowodów wymaganych dla unijnego domniemania. Organ powinien ocenić także inne przedstawione dowody przemieszczenia towarów wewnątrz UE. Wyrok nie znosi obowiązku dokumentowania WDT ani pozostałych warunków zastosowania VAT 0%. Dlatego warto zachować pełny, spójny zestaw dokumentów i przekazać go do indywidualnej oceny księgowej lub podatkowej.
- Grupa A: podpisany CMR potwierdzający przewóz towaru do miejsca przeznaczenia.
- Grupa A: faktura wystawiona przez przewoźnika za zrealizowany transport.
- Grupa B: polisa transportowa lub bankowe potwierdzenie zapłaty za transport.
- Grupa B: urzędowe potwierdzenie przybycia towarów do państwa członkowskiego przeznaczenia.
- Grupa B: poświadczenie magazyniera w państwie członkowskim przeznaczenia potwierdzające składowanie towarów.
- Dowody do domniemania muszą pochodzić od dwóch różnych stron niezależnych od siebie, sprzedawcy i nabywcy.
Kto organizuje przewóz i co to zmienia w dokumentacji?
To, kto zamawia przewóz, wpływa przede wszystkim na to, skąd pozyskuje się dokumenty i jakie dodatkowe elementy mogą być potrzebne. Gdy transport organizuje sprzedawca, punktem wyjścia pozostają dokument przewozowy i specyfikacja, uzupełniane w razie potrzeby innymi dowodami. Jeśli przewóz zleca nabywca, warto oddzielić zwykłe potwierdzenie odbioru od oświadczenia przewidzianego dla unijnego domniemania. Inaczej wygląda odbiór własnym pojazdem nabywcy, dla którego art. 42 ust. 4 opisuje odrębny zestaw danych. Każdy wariant wymaga oceny dokumentacji w kontekście konkretnej dostawy.
Nabywca zleca transport przewoźnikowi
Jeżeli nabywca zleca przewóz profesjonalnemu przewoźnikowi, dla skorzystania z domniemania z art. 45a rozporządzenia 282/2011 potrzebne jest dodatkowo jego pisemne oświadczenie. Powinno ono wskazywać m.in. strony transakcji, rodzaj i ilość towarów, datę oraz miejsce ich przybycia, a także osobę, która je przyjęła. To nie to samo co zwykły POD: potwierdza on odbiór, ale nie musi zawierać wszystkich informacji wymaganych dla oświadczenia. Przepis wskazuje termin do 10. dnia miesiąca następującego po miesiącu dostawy. Według objaśnień MF termin ten ma charakter instrukcyjny, z zachowaniem krajowych terminów rozliczenia. Samo spóźnienie nie przesądza automatycznie o utracie preferencji.
Nabywca odbiera towar własnym pojazdem
Odbiór towaru przez nabywcę własnym pojazdem należy odróżnić od sytuacji, w której nabywca zamawia transport u przewoźnika. W tym wariancie art. 42 ust. 4 ustawy o VAT przewiduje specyfikację poszczególnych sztuk ładunku oraz dokument zawierający wymagane informacje o stronach, towarze i miejscu jego dostarczenia. Dokument powinien też potwierdzać przyjęcie towaru w innym państwie członkowskim oraz wskazywać rodzaj i numer rejestracyjny środka transportu, którym go wywieziono. Warto zadbać, aby dane pozwalały powiązać odbiór z konkretną dostawą. To odrębna ścieżka dokumentowania – nie należy zastępować jej bezrefleksyjnie zestawem właściwym dla przewozu zleconego przewoźnikowi.
Od odbiorcy do księgowości: proponowany obieg potwierdzenia dostawy
POD może przechodzić przez kilka osób, zanim trafi do rozliczenia, dlatego warto ustalić, kto odpowiada za jego pozyskanie, weryfikację i przekazanie. Poniższy model to propozycja organizacji pracy, a nie ustawowa procedura ani opis praktyk konkretnej firmy. Punktem startu jest potwierdzenie przyjęcia towaru przez odbiorcę; następnie dowód powinien dotrzeć od przewoźnika lub spedytora do osoby obsługującej transport. Logistyka może sprawdzić, czy dokument odpowiada zleceniu i czy nie ma rozbieżności, a księgowość ocenia cały zestaw dowodów oraz pozostałe warunki podatkowe. Warto uzgodnić kanał przekazywania dokumentów, osobę kontaktową po każdej stronie i wewnętrzny termin przekazania potwierdzenia. Takie ustalenia pomagają szybciej wykryć braki, ale nie przesądzają o podatkowej wystarczalności dokumentacji. Jeśli pojawi się niezgodność, lepiej opisać ją i przekazać do wyjaśnienia niż uznać dokument za kompletny tylko dlatego, że zawiera podpis odbiorcy.
- Odbiorca potwierdza przyjęcie towaru, a w razie różnicy odnotowuje ją przy odbiorze lub zgłasza kontaktowi.
- Przewoźnik lub spedytor przekazuje dowód doręczenia osobie wskazanej w uzgodnionym kanale.
- Logistyka porównuje dokument ze zleceniem i identyfikuje brakujące dane lub rozbieżności.
- Księgowość ocenia zestaw dowodów oraz pozostałe warunki podatkowe dla danej WDT.
Co sprawdzić przed przekazaniem dokumentów do rozliczenia?
Przed przekazaniem dokumentów do rozliczenia warto sprawdzić, czy można je jednoznacznie powiązać z konkretną dostawą i czy ich treść nie pozostawia istotnych wątpliwości. Poniższa lista jest praktyczną pomocą dla logistyki i księgowości, a nie uniwersalnym ustawowym minimum ani testem gwarantującym VAT 0%. Weryfikacja obejmuje zarówno dane towaru, jak i miejsce oraz przebieg dostawy, a także pochodzenie dokumentu i moment jego otrzymania. W praktyce pomocne jest zestawienie numeru faktury i dostawy z opisem oraz ilością towaru, a także sprawdzenie odbiorcy, miejsca i daty doręczenia. Odnotuj również źródło dokumentu, datę jego wpływu oraz status braków. Jeżeli dostawa była niepełna, ilości w dokumentach się różnią, miejsce doręczenia jest niejasne albo dowody nie dają się powiązać, sprawę należy wyjaśnić. Warto wskazać osobę odpowiedzialną za uzyskanie brakującej informacji i przekazać księgowości opis rozbieżności wraz z dostępnymi dowodami. Ostateczna ocena zależy od całego materiału i warunków konkretnej transakcji.
- Numer faktury i dostawy pozwala powiązać dokumenty z właściwą transakcją.
- Opis oraz ilość towaru są zgodne ze specyfikacją i pozostałymi dowodami.
- Miejsce i data doręczenia wskazują, gdzie oraz kiedy towar przyjęto.
- Dokument identyfikuje odbiorcę, a jego źródło jest możliwe do ustalenia.
- Odnotowano datę wpływu dokumentu oraz status braków lub późniejszych uzupełnień.
- Przy rozbieżności wskazano osobę wyjaśniającą sprawę i poinformowano księgowość.
Skan CMR, e-mail i dane z ERP – jak zachować ich wartość dowodową?
Objaśnienia Ministerstwa Finansów dopuszczają wykorzystywanie w dokumentowaniu WDT dokumentów elektronicznych, skanów, e-maili oraz danych z EDI lub ERP. Sama forma elektroniczna nie przesądza jednak o wartości dowodowej: nadal znaczenie mają autentyczność, treść i możliwość powiązania dokumentu z konkretną dostawą. Skan CMR to elektroniczna kopia dokumentu, a nie e-CMR. W praktyce warto zachować czytelny plik wraz z informacją, od kogo i kiedy został otrzymany, oraz przypisać go do numeru faktury lub dostawy. Jeśli dokument jest niekompletny, dobrze przechować także korespondencję i późniejsze uzupełnienia, tak aby można było odtworzyć przebieg sprawy. Nie oznacza to, że w każdym przypadku konieczny jest papierowy oryginał. Ostateczna ocena zależy od zawartości i wiarygodności całego zestawu dowodów; dopuszczalna forma nie zastępuje weryfikacji podatkowej.
POD nie dotarł na czas: co przekazać księgowości?
Brak POD przed rozliczeniem nie powinien pozostawać bez komentarza w dokumentacji dostawy. Księgowość potrzebuje informacji, jakich dowodów jeszcze brakuje, co już wpłynęło i czy występują rozbieżności, a także danych o późniejszym uzupełnieniu. Art. 42 ustawy o VAT określa sposób postępowania przy braku dokumentów, a jego zastosowanie zależy m.in. od częstotliwości rozliczeń. Dlatego sam status przesyłki nie rozstrzyga jeszcze, jak wykazać konkretną transakcję.
Brak dokumentów przed rozliczeniem
Art. 42 ust. 12 ustawy o VAT różnicuje postępowanie w przypadku rozliczeń miesięcznych i kwartalnych, gdy podatnik nie ma wymaganych dowodów w odpowiednim czasie. Nie należy więc zakładać, że brak POD automatycznie oznacza określony sposób rozliczenia lub natychmiastowe zastosowanie stawki 23%. Przed zamknięciem okresu przekaż księgowości status dokumentacji: jakie dowody są dostępne, czego brakuje, jakie rozbieżności wymagają wyjaśnienia i kiedy można spodziewać się uzupełnienia. Księgowość powinna ocenić sytuację na podstawie właściwych terminów i całego materiału dotyczącego dostawy, a nie samego faktu oczekiwania na potwierdzenie.
Dokumenty otrzymane później i ocena korekty
Jeżeli dowody zostaną uzyskane później, art. 42 ust. 12a ustawy o VAT przewiduje możliwość wykazania WDT ze stawką 0% za okres, w którym powstał obowiązek podatkowy, oraz odpowiedniego skorygowania deklaracji i informacji VAT-UE. Zastosowanie tej możliwości wymaga oceny dokumentów i konkretnego rozliczenia; samo otrzymanie POD nie przesądza, że wszystkie warunki zostały spełnione. Odnotuj datę wpływu uzupełnienia i zachowaj jego powiązanie z pierwotną dostawą, np. przez numer faktury lub dostawy. Przekaż księgowości nowy dokument wraz z wcześniejszymi dowodami i informacją, czego dotyczyło uzupełnienie. Ocenę skutków oraz ewentualnej korekty należy pozostawić księgowości lub doradcy podatkowemu.
Przy WDT liczy się nie sam podpis na POD, lecz to, czy cały zestaw dokumentów pozwala powiązać konkretną dostawę z przewozem i przyjęciem towaru w innym państwie UE. Dlatego potwierdzenie doręczenia warto gromadzić razem z dokumentami przewozowymi, specyfikacją i – gdy potrzeba – innymi dowodami, odnotowując ich źródło, datę wpływu oraz ewentualne braki. Podpisany CMR lub POD nie gwarantuje VAT 0%, a brak dokumentów spełniających warunki unijnego domniemania nie przekreśla automatycznie możliwości wykazania transportu pozostałym materiałem. Przy organizacji transportu wewnątrz UE warto uzgodnić między odbiorcą, przewoźnikiem, logistyką i księgowością, jak przekazywać potwierdzenia oraz kto wyjaśni rozbieżności. Kwalifikacja konkretnej transakcji i ewentualne korekty wymagają oceny księgowej lub podatkowej.